


Consignación para remate judicial: cuánto, dónde y cómo hacerla
En resumen: La consignación para remate judicial equivale al 40 % del avalúo del bien. Se hace en la cuenta de depósitos judiciales del juzgado en el Banco Agrario, antes de la audiencia, y el comprobante va dentro del sobre con tu postura.
La consignación para remate judicial es el requisito que habilita a cualquier persona para hacer una oferta. Sin ella, el juez no tiene en cuenta tu postura. Por eso conviene entender cuánto debes consignar, dónde y cómo hacerlo, y qué pasa con ese dinero si no ganas.
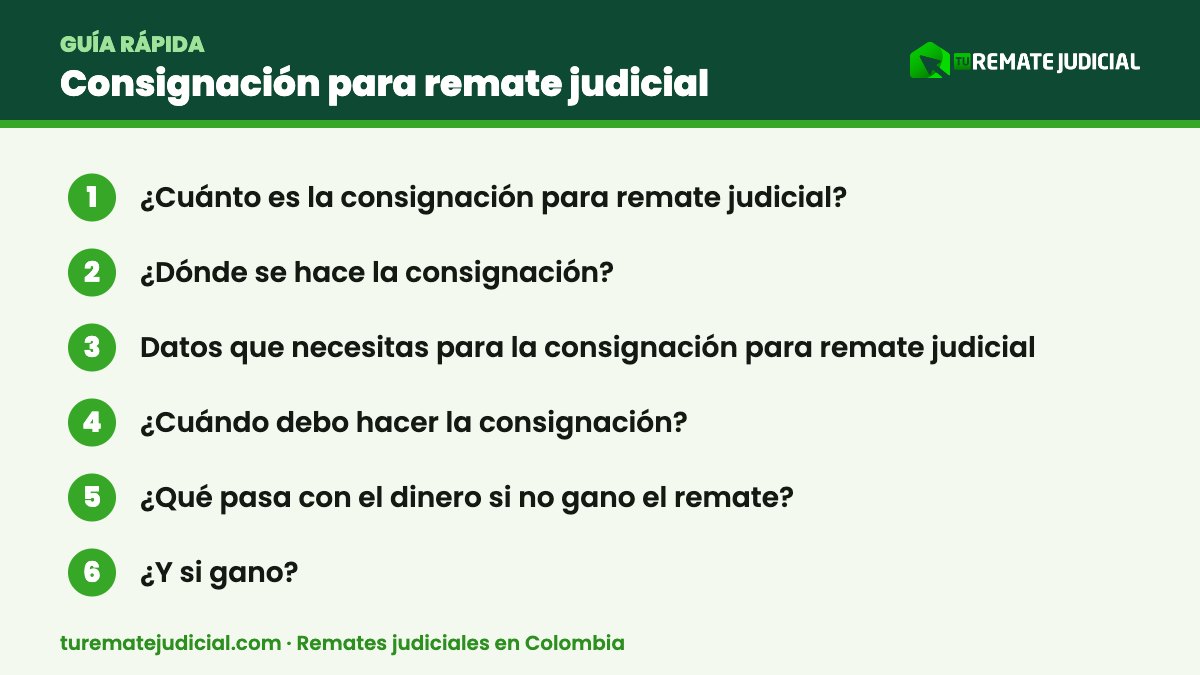
¿Cuánto es la consignación para remate judicial?
El artículo 451 del Código General del Proceso exige consignar el 40 % del avalúo del bien. Ojo: se calcula sobre el avalúo, no sobre la base de la licitación ni sobre tu oferta. Por ejemplo, si el avalúo de un apartamento es de 300 millones, la consignación es de 120 millones.
¿Quién no tiene que consignar?
El acreedor ejecutante puede hacer postura con cargo a su crédito, sin consignar, siempre que su crédito alcance para cubrir la oferta. Los demás interesados sí deben consignar.
¿Dónde se hace la consignación?
La consignación se hace en la cuenta de depósitos judiciales del juzgado que tramita el proceso, en el Banco Agrario de Colombia. El aviso de remate suele indicar el número de cuenta. Si no aparece, lo puedes consultar en el juzgado o en el expediente.
Datos que necesitas para la consignación para remate judicial
- Número de la cuenta de depósitos judiciales del juzgado.
- Número del proceso (los 23 dígitos).
- Nombre y documento del consignante, que debe ser el postor.
- Valor exacto: el 40 % del avalúo.
- Tipo de depósito: depósito judicial para hacer postura.
Además, guarda el comprobante original. Lo debes incluir en el sobre de la postura. Te recomendamos usar nuestro formato de postura para remate judicial, que ya trae el espacio para relacionar la consignación.
¿Cuándo debo hacer la consignación?
Debes hacerla antes de la audiencia. En la práctica, conviene consignar con uno o dos días de anticipación, porque algunas oficinas tienen límites de horario y de montos en efectivo. Así evitas sorpresas el día del remate.
¿Se puede hacer por transferencia?
En muchos juzgados sí, mediante el portal de depósitos judiciales del Banco Agrario. Sin embargo, verifica con el despacho cuál medio acepta y cómo debes acreditar el pago.
¿Qué pasa con el dinero si no gano el remate?
Si tu postura no resulta ganadora, el juez ordena la devolución del depósito. Por lo general, la devolución se hace mediante una orden de pago del título judicial. Por eso, guarda copia de todo y presenta la solicitud de devolución si el juzgado no la tramita de oficio.
¿Y si gano?
La consignación hace parte del precio. Después de la audiencia tienes cinco días para pagar el saldo y el impuesto de remate del 5 %. Si no pagas a tiempo, el juez imprueba el remate y pierdes el 20 % del depósito a título de multa.
Errores frecuentes con la consignación para remate judicial
- Calcular el 40 % sobre la base y no sobre el avalúo.
- Consignar a nombre de una persona distinta al postor.
- Escribir mal el número del proceso.
- Consignar en la cuenta de otro juzgado.
Preguntas frecuentes
¿Puedo hacer la consignación con un crédito bancario?
Sí, siempre que el dinero esté disponible antes de la audiencia. Revisa nuestra guía sobre cómo comprar en remates judiciales para planear tu financiación.
¿Cuánto tarda la devolución del depósito?
Depende del juzgado. Puede tardar desde unos días hasta varias semanas. Si se demora, puedes presentar un memorial de impulso procesal.
Información general actualizada en octubre de 2026 con base en el Código General del Proceso (Ley 1564 de 2012). No reemplaza la asesoría de un abogado para tu caso concreto.
Formatos y recursos relacionados
- Formato para presentar postura de remate judicial
- Formato de impulso procesal por mora del juzgado
- Lista de remates judiciales
- Asesoría especializada en remates
¿Quieres que un abogado revise tu caso? Escríbenos por WhatsApp al 333 258 7979.

